El escenario financiero estuvo condicionado por varios factores, entre ellos el aumento de las tasas de interés a nivel internacional, el menor ritmo de compras de reservas por parte del Banco Central y una mayor incertidumbre política. A esto se sumó un contexto externo desfavorable, con presión sobre los mercados emergentes.
El índice elaborado por JP Morgan mide la diferencia entre las tasas que pagan los bonos de mercados emergentes y los títulos del Tesoro de Estados Unidos. Su evolución implica una referencia sobre el costo de financiamiento de esos países. En el caso argentino, la última marca se ubicó cerca de los 650 puntos básicos.
Los bonos soberanos en dólares operaron con pérdidas a lo largo de toda la curva. Entre los Bonares, el AL35D registró una baja del 2,4%, mientras que los bonos Globales llegaron a retroceder hasta 3,1%, como ocurrió con el GD46D.
El movimiento también alcanzó al mercado cambiario. El dólar mayorista cerró en $1525,31, con una suba de 87 centavos respecto de la jornada anterior, equivalente al 0,06%. En el Banco Nación, el dólar oficial minorista se ofreció a $1550, cinco pesos por encima del cierre del viernes, con un incremento del 0,3%, y marcó así un nuevo máximo nominal. El promedio del mercado se ubicó en $1548,82.
Los dólares financieros tuvieron comportamientos diferentes. El dólar MEP terminó en $1549,73, con una caída de $2,77, equivalente al 0,2%, mientras que el contado con liquidación (CCL) avanzó $23,29 hasta los $1622,29, con una suba del 1,5%.
El comportamiento del Banco Central sobre el mercado de cambios también aparece entre los factores observados por los inversores. Durante la última semana, pese a que el sector agropecuario habría mantenido un ritmo de liquidación cercano a los US$150 millones diarios, la autoridad monetaria compró unos US$29 millones. En lo que va del mes, las compras netas alcanzaron los US$232 millones.
De mantenerse ese ritmo, las adquisiciones netas del Banco Central podrían cerrar el mes en torno de los US$270 millones. El escenario es seguido de cerca porque la oferta del sector agropecuario superaría los US$3000 millones y, según las estimaciones citadas, una mayor demanda podría incrementar la presión sobre el mercado en los próximos meses, especialmente si disminuye la liquidación del agro y no se produce una suba de los precios internacionales.
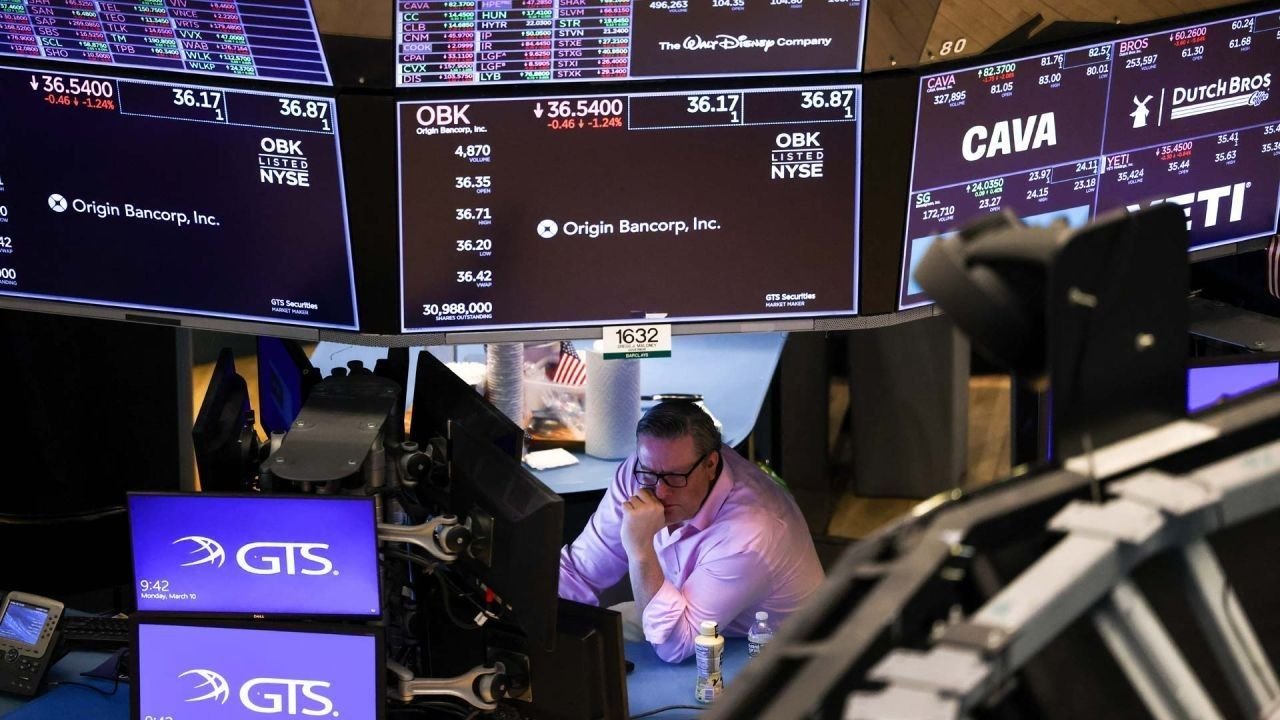
La Bolsa porteña también comenzó la semana con pérdidas. El índice S&P Merval cayó 2,1% y cerró en 2.833.534 unidades. Medido al contado con liquidación, el retroceso fue del 3,5%, hasta unos US$1746.
Entre las principales bajas de la rueda se ubicaron Cresud, con una caída del 5,8%; Transportadora de Gas del Norte, que retrocedió 5,3%; y Telecom Argentina, con una baja del 4,7%.
Las acciones argentinas que cotizan en Wall Street también acompañaron la tendencia negativa de los principales índices estadounidenses. Central Puerto registró una baja del 6,6%, Cresud cayó 5,7% y Telecom Argentina retrocedió 4,2%.
El escenario internacional agregó presión sobre los activos argentinos. Las tasas de los bonos del Tesoro estadounidense permanecen en niveles elevados y continúan las expectativas vinculadas con las próximas decisiones de la Reserva Federal. En ese contexto, los próximos datos de actividad, inflación y empleo de Estados Unidos serán seguidos por los mercados para evaluar la trayectoria de las tasas y el nivel de apetito por activos de riesgo.
A este panorama se suma la evolución del conflicto en Medio Oriente y su posible impacto sobre los precios del petróleo, otro de los factores externos que puede incidir sobre el comportamiento de los mercados.
En el plano local, el Índice de Confianza en el Gobierno elaborado por la Universidad Torcuato Di Tella también mostró un retroceso. El indicador cayó 5,9% y alcanzó su nivel más bajo desde el inicio de la gestión de Javier Milei, en un resultado que se produjo pese a las expectativas previas de una mejora en la medición.