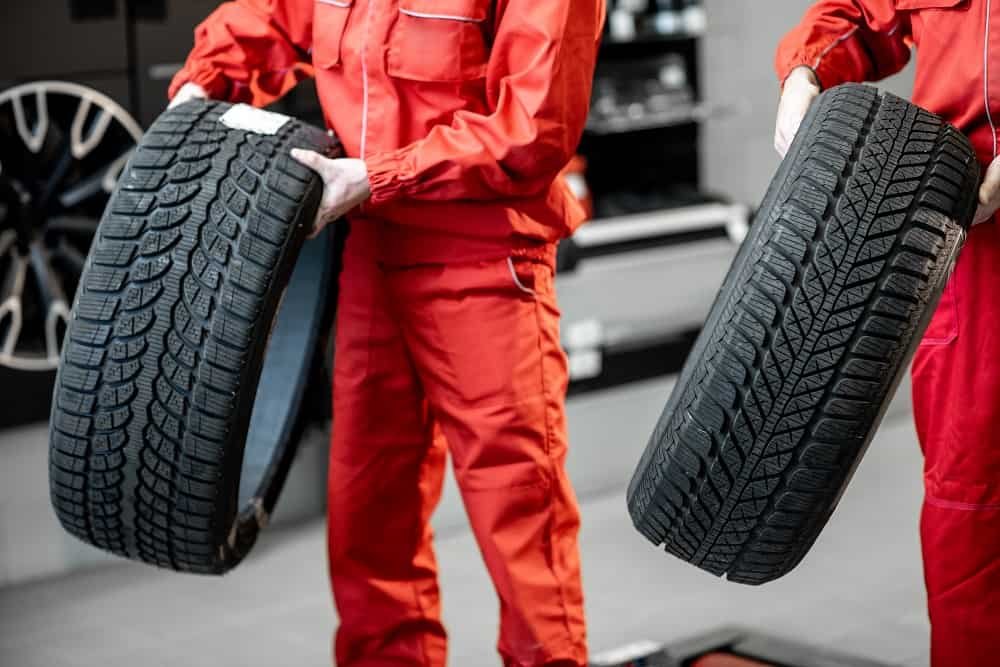
Durante los años de restricciones a las importaciones y dificultades para acceder a divisas, la escasez de cubiertas y piezas para vehículos había impulsado los precios de reposición por encima de la inflación. En ese contexto, las ruedas de auxilio se convirtieron en un producto atractivo para el mercado ilegal y aumentaron los costos que debían afrontar tanto los asegurados como las compañías.
Representantes de las principales cámaras aseguradoras expusieron este cambio en la previa de la tercera Cumbre Aseguradora Argentina, prevista para el 22 de octubre en la Bolsa de Comercio de Buenos Aires, bajo el lema “Más seguros, más futuro”.
Según estimaciones del sector, hasta hace poco más de un año entre el 25% y el 30% de las denuncias por robo de neumáticos podían ser fraudulentas o estar relacionadas con la dificultad de los consumidores para afrontar el costo de reposición. Con la recuperación del abastecimiento y la baja de los precios de algunos repuestos, esa frecuencia se redujo a menos de la mitad.
La moderación de los costos también contribuyó a aliviar las cuentas de las aseguradoras. En el período anual comprendido entre julio de 2025 y junio de 2026, el mercado registró su primer crecimiento en valores constantes después de nueve años consecutivos de retrocesos, aunque la caída acumulada durante ese período fue del 3%.
En el segmento automotor, la estabilización de los precios de los vehículos y la mayor disponibilidad de piezas ayudaron a contener el costo de las pólizas. Desde el sector explicaron que las sumas aseguradas de los automóviles variaron poco en pesos durante el último año e incluso registraron algunas bajas. Frente a una inflación general más elevada, el costo de reposición de los vehículos tuvo un comportamiento más moderado, lo que contribuyó a evitar cancelaciones masivas de seguros.
Los datos de la Superintendencia de Seguros de la Nación indican que la producción de primas representa el 2,8% del producto bruto interno (PBI). Durante el último ejercicio cerrado a mitad de año, las compañías pagaron unos US$9.500 millones para cubrir más de cuatro millones de siniestros de distintas categorías, sin incluir los correspondientes a riesgos del trabajo. El sector automotor concentró más de dos tercios de esos pagos.
Sin embargo, la reducción de los costos de reparación no se tradujo automáticamente en una baja generalizada de las primas. Las compañías advierten que la litigiosidad civil y los mecanismos de actualización de las indemnizaciones judiciales continúan presionando sobre los gastos del sector.
Actualmente, se estima que existen unos 500.000 juicios civiles pendientes vinculados con la actividad aseguradora. Los reclamos derivados de accidentes de tránsito pueden demorar, en promedio, cinco años y medio en resolverse, según las estimaciones difundidas por representantes de la industria.
Desde el sector también cuestionan los costos asociados a estos procesos. Señalan que los beneficios para litigar sin gastos, los honorarios periciales y las tasas de actualización judicial pueden elevar considerablemente los montos reclamados. En algunos casos, sostienen, el capital inicial puede multiplicarse entre 20 y 50 veces durante el trámite, mientras que la indemnización que finalmente recibe el damnificado puede representar alrededor del 40% del costo total del proceso.
Más allá de la evolución de los siniestros y los costos operativos, las aseguradoras plantean que la estabilidad monetaria podría favorecer una mayor participación del sector en el mercado de capitales y en el financiamiento de largo plazo.
Actualmente, el 85% de las primas se concentra en seguros patrimoniales, como los de automotores, incendios y riesgos agropecuarios. El 15% restante corresponde a seguros de personas y de retiro. Esta última proporción se encuentra por debajo del 28% registrado en la década de 1990 y del 55% que representa ese segmento en Chile, según las cifras presentadas por el sector.
Los representantes de la actividad consideran que una mayor previsibilidad económica y judicial podría contribuir a recuperar el ahorro de largo plazo y ampliar las inversiones productivas. En ese escenario, el desarrollo de los seguros de vida y retiro aparece como una de las alternativas para canalizar recursos hacia el mercado de capitales y generar nuevas fuentes de financiamiento para la economía.