Este ajuste fiscal, que los mercados celebrarán de manera anticipada, responde a la situación de deuda bruta del gobierno federal, que varía entre el 97% y el 82,9% del PBI, dependiendo de la metodología que se emplee para medirla.
Con la tasa de referencia, la Selic, en un 13,75% y una inflación anual del 4%, la tasa real se sitúa en aproximadamente 10%, mientras que la economía crece un 1,9%. En este contexto, los intereses de la deuda podrían representar un riesgo significativo.
El nuevo gobierno deberá encaminar las cuentas públicas hacia un superávit primario de al menos dos o tres puntos del producto en su primer año, lo que, según anticipó Gustavo Pérego, director de ABECEB, implicará un enfriamiento de la actividad en el corto plazo.
La clave de este escenario será la curva de tasas. Se espera que el mercado comience a descontar una reducción de la tasa real de niveles cercanos al 10% a un 5%, con una Selic que podría converger hacia el 11% o menos. Tal compresión justificaría una revaluación importante de los múltiplos en acciones brasileñas, según lo previsto en Cohen.
Instituciones financieras, constructoras de alta gama y empresas estatales podrían experimentar un rally en sus acciones a partir de mañana. A pesar de que las elecciones se dirimirán en segunda vuelta, analistas que no anticiparon este resultado electoral están discutiendo el posible aumento en los valores bursátiles, con pronósticos que varían entre el 20% y el 51%.
Cohen estima un crecimiento entre el 20% y el 25%. Las entidades más favorecidas incluirían a instituciones financieras como Itaú, BTG y B3, y en el sector constructivo se destaca a Cyrela.
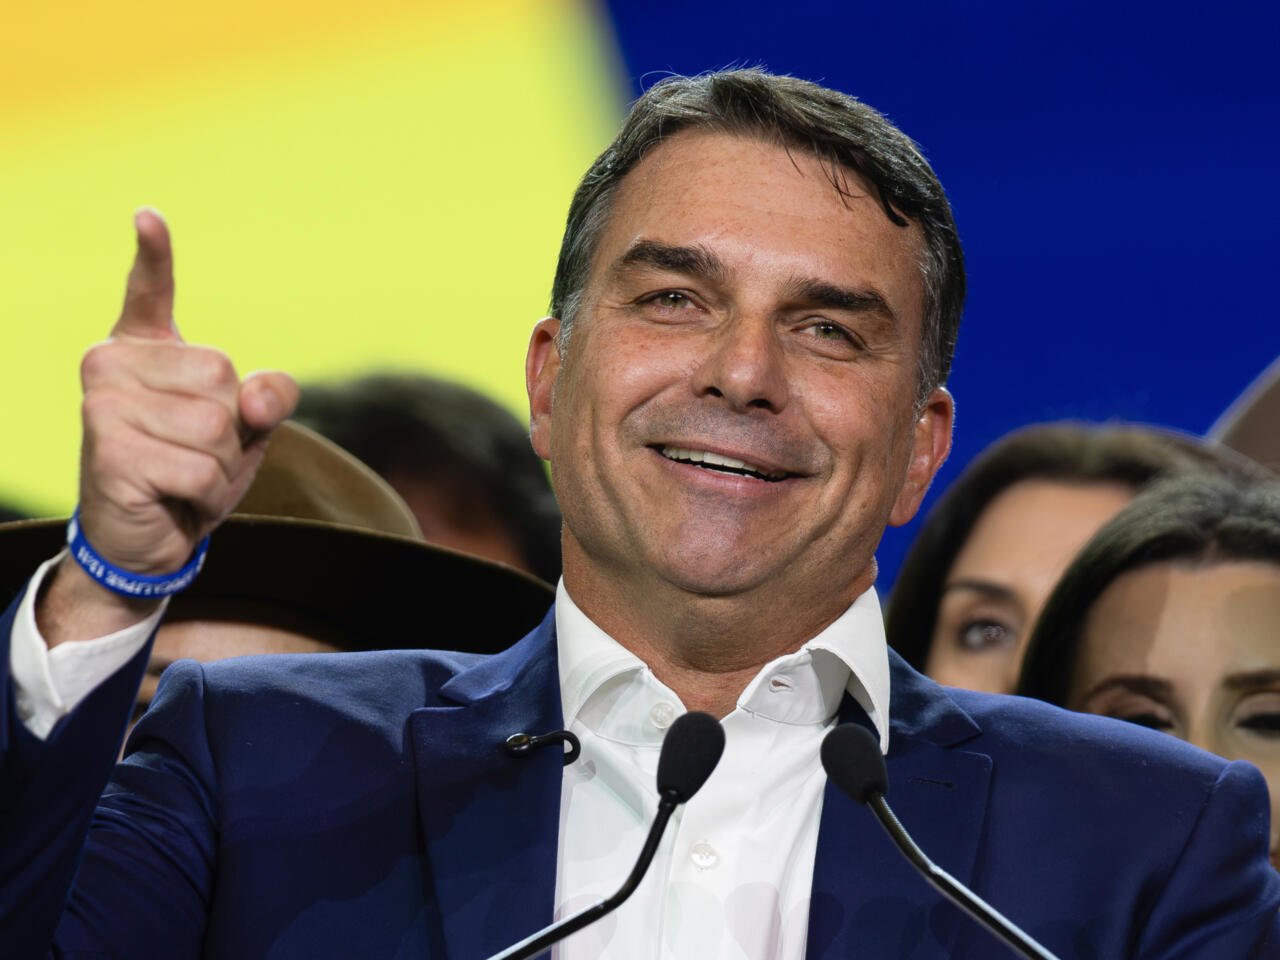
Por su parte, empresas como Petrobras y Banco do Brasil también podrían beneficiarse, aunque sus reacciones continuarían siendo muy dependientes del contexto político. Según PPI, la victoria de Flávio favorecería a sectores sensibles a la baja de tasas de interés, como Nubank y XP, que se beneficiarían de un crédito más accesible y un aumento en la actividad del mercado de capitales.
Se postula que existen empresas que obtienen ingresos en dólares, como Embraer, así como aquellas del sector energético (Petrobras) y de infraestructura con tarifas atadas a la inflación (Axia y Sabesp), que no estarían directamente afectadas por el resultado electoral. Para Citi, se prevé que el real se aprecie un 6%, mientras que los rendimientos de los bonos soberanos podrían llegar al 13%, con un posible aumento en las acciones de hasta el 50%.
JP Morgan estima que la apreciación del real podría llevar el tipo de cambio a R$ 4,90 por dólar. Adicionalmente, Bloomberg Economics prevé una caída de 70 puntos básicos en las tasas a 10 años y un fortalecimiento del real, que se apreciaría cerca de un 3%.
La señal al mercado con Bolsonaro liderando sugiere una aceleración en los ajustes fiscales. Flávio propone una reforma constitucional que vincule el gasto a la relación entre la deuda bruta y el PBI, y congele su crecimiento real hasta que la deuda alcance niveles más sostenibles, además de un recorte de R$ 300.000 millones que elimine las excepciones establecidas por Lula. Para los inversores, la candidatura de Flávio incrementa la probabilidad de aplicar un ajuste fiscal dramático, buscando dar un golpe de confianza que reduzca las tasas en el futuro.