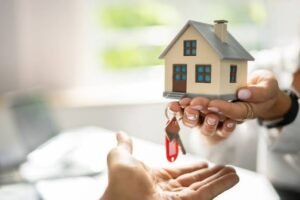
La iniciativa busca ampliar el alcance del crédito hipotecario y atender distintas necesidades habitacionales, más allá de la compra de una primera vivienda. El esquema funciona mediante licitaciones de depósitos a plazo fijo ajustados por UVA, cuyos fondos son destinados por las entidades financieras a otorgar préstamos hipotecarios.
El programa contempla un monto total de $2 billones, distribuido en licitaciones de hasta $200.000 millones cada una. Los bancos adjudicatarios deben destinar los recursos a financiar operaciones inmobiliarias comprendidas en el régimen y cuentan con un plazo de 90 días corridos para aplicar los fondos.
Los créditos otorgados con este financiamiento tienen una tasa máxima de UVA más 7,5%, un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA por operación. La ampliación de los destinos permitidos busca facilitar el acceso a recursos para mejorar viviendas existentes y desarrollar nuevas construcciones.
La disponibilidad de financiamiento de largo plazo es uno de los principales desafíos del mercado hipotecario argentino. En ese contexto, el programa procura aportar fondos a las entidades financieras para que puedan ampliar la oferta de préstamos ajustados por inflación.
La evolución del crédito también muestra diferencias entre los bancos. Según datos del Banco Nación, a septiembre de 2026 su cartera de préstamos hipotecarios destinados a vivienda alcanzó un saldo promedio cercano a los $4 billones, con un crecimiento del 71,7% respecto de diciembre de 2025. En el mismo período, el resto del sistema financiero registró una expansión del 19,6%.
La entidad explicó que aportó el 73,4% del crecimiento del crédito hipotecario para vivienda durante 2026. Esto significa que concentró cerca de tres cuartas partes del aumento del financiamiento registrado en el sistema durante ese período.
Pese a la expansión, el acceso a los préstamos continúa condicionado por los requisitos de cada entidad, la capacidad de pago de los solicitantes y las condiciones comerciales ofrecidas. La posibilidad de ampliar los destinos del financiamiento puede sumar nuevos interesados, aunque su alcance dependerá de la implementación del programa y de la evolución de la oferta bancaria.
La ampliación del esquema del FGS busca, en definitiva, fortalecer el crédito hipotecario y facilitar el financiamiento de distintas necesidades habitacionales. Su impacto dependerá de la cantidad de préstamos que logren concretarse y de la capacidad del sistema financiero para sostener una oferta de largo plazo.