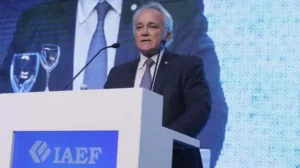
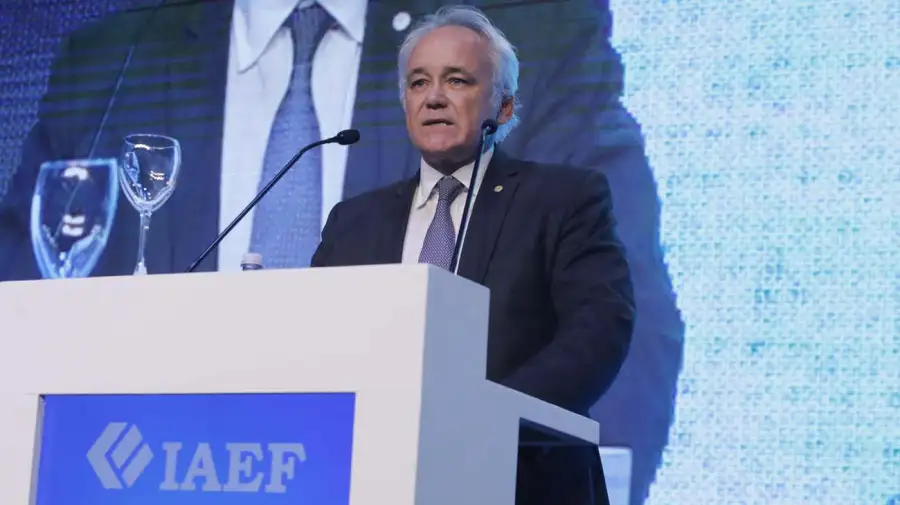
Durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, Werning señaló que la proporción de dólares que permanecen en el país aumentó respecto del 50% registrado un año atrás, en el contexto de las elecciones legislativas.
Según la interpretación del funcionario, el fenómeno refleja una recuperación del ahorro doméstico que puede transformarse en una fuente de financiamiento para la inversión y el crédito. En ese marco, vinculó también la evolución del ahorro con medidas como la moratoria fiscal y la Ley de Inocencia Fiscal.
El vicepresidente del BCRA sostuvo que, luego de la salida del cepo cambiario, la compra de dólares por parte de los ahorristas no constituye un factor de inestabilidad. Por el contrario, consideró que esos recursos pueden alimentar el mercado de capitales y contribuir al financiamiento de los bancos y de la inversión dentro del país.
La evolución del crédito estuvo acompañada, sin embargo, por un aumento de la morosidad. La irregularidad de los hogares llegó a cerca del 13% dentro del sistema bancario, mientras que la mora de las carteras del sector privado alcanzó el 7,5%.
Werning puso esos números en contexto y señaló que aproximadamente el 83% de las personas y empresas con acceso al crédito continúa cumpliendo con sus obligaciones. También destacó que el acceso al financiamiento se expandió en los últimos años y que, entre quienes enfrentan dificultades para pagar, aumentaron las refinanciaciones.
De acuerdo con su exposición, la cantidad de créditos impagos comenzó además a disminuir. Para el funcionario, este comportamiento indica que el impacto del shock posterior a las elecciones de 2025 estaría quedando atrás y que la morosidad dejó de representar una carga creciente para el sistema bancario.
En ese escenario, el Banco Central descarta la necesidad de implementar rescates destinados a deudores o entidades financieras. Werning planteó que subsidios, modificaciones regulatorias o inyecciones de liquidez destinadas específicamente a contener la mora podrían generar incentivos al incumplimiento mediante un aumento del denominado riesgo moral.
El funcionario también destacó el crecimiento del crédito tanto en pesos como en dólares y señaló diferencias en la evolución de las tasas. Mientras las tasas reales para las familias permanecen en niveles elevados, sostuvo que en el segmento empresarial se produjo una reducción más significativa.
A la vez, remarcó que la menor morosidad y una mayor competencia permiten que el mercado de capitales gane participación en el financiamiento de las empresas, especialmente de las pymes, al ofrecer alternativas frente al crédito bancario.
Otro de los factores señalados como determinantes en el costo del financiamiento fue la carga impositiva. Según Werning, los impuestos nacionales, provinciales y municipales pueden representar cerca del 30% del costo financiero total de determinados préstamos bancarios.
Entre los tributos mencionó el IVA, Ingresos Brutos, el impuesto de sellos y las tasas municipales. Según planteó, estos gravámenes generan distorsiones que encarecen la intermediación financiera y terminan trasladándose al costo que deben afrontar quienes toman crédito.
Para el vicepresidente del BCRA, una parte de esos factores excede las atribuciones de la autoridad monetaria y requiere decisiones de los distintos niveles de gobierno. En particular, señaló que las provincias y los municipios tienen una participación relevante en la estructura de costos que incide sobre el financiamiento en Argentina.