Por eso, diciembre se convierte en un período clave para revisar la situación económica y fiscal de cada establecimiento. Tanto las personas humanas como las sociedades cuyo ejercicio finaliza el 31 de diciembre todavía pueden evaluar alternativas previstas por la legislación para organizar sus obligaciones y preservar el capital de trabajo.
El primer paso consiste en realizar una estimación del cierre antes de elaborar el balance definitivo. Para ello, es necesario revisar las existencias, las ventas, los costos, las amortizaciones, las deudas, los quebrantos impositivos y el ajuste por inflación. También resulta fundamental comparar el impuesto estimado con los fondos efectivamente disponibles.
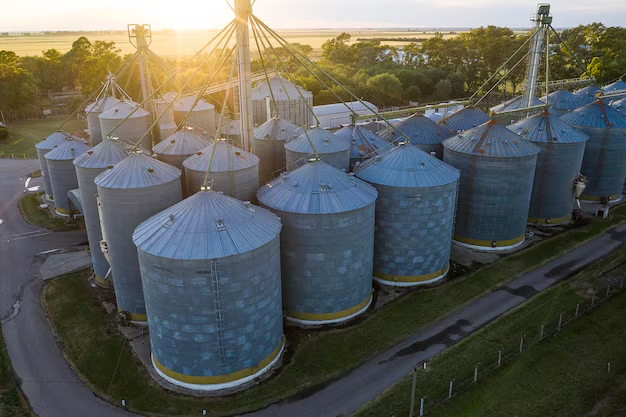
Uno de los aspectos que requiere especial atención es la valuación de los granos almacenados. Cuando existe un precio conocido, las normas fiscales establecen criterios que pueden generar resultados imponibles aunque la mercadería todavía no haya sido vendida. Por eso, corresponde verificar los inventarios físicos, la titularidad de los granos, los valores aplicables y los gastos de comercialización que pueden computarse.
En este escenario, vender antes del 31 de diciembre no garantiza necesariamente una reducción del impuesto a las Ganancias. La decisión debe analizarse considerando el tratamiento fiscal de las existencias y el impacto financiero de la operación.
También es importante diferenciar las sementeras de los productos terminados. Los costos correspondientes a la campaña en curso deben registrarse correctamente, evitando mezclar gastos del ejercicio con producción que todavía se encuentra en proceso.
En la actividad ganadera, otra distinción relevante es la que existe entre los animales destinados a la comercialización y aquellos que se conservan para reproducción. La compra de hacienda no implica automáticamente una deducción inmediata, ya que el tratamiento fiscal depende de su destino productivo.
En este último sector, la Ley 27.802 incorporó una alternativa para los establecimientos dedicados a la invernada y al engorde a corral. Para los ejercicios iniciados a partir de enero de 2026, estas explotaciones pueden optar por métodos de costo estimativo basados en la revaluación anual de las existencias, en reemplazo del criterio tradicional relacionado con el precio de plaza.
La posibilidad puede modificar el momento en que se reconoce el resultado impositivo de los animales que continúan en engorde y postergar parte de la carga tributaria hasta su comercialización. Sin embargo, no representa una exención y su aplicación debe evaluarse según las características de cada establecimiento.
Otra herramienta disponible es el Régimen de Incentivo para Medianas Inversiones (RIMI), que contempla beneficios fiscales para determinadas inversiones productivas. Entre ellos se encuentran la amortización acelerada en el impuesto a las Ganancias y la posibilidad de recuperar el IVA correspondiente a los bienes alcanzados.
El régimen incluye, bajo determinadas condiciones, equipos de riego, mallas antigranizo, bienes de alta eficiencia energética y reproductores de genética superior, sin necesidad de cumplir con los montos mínimos generales de inversión.
No obstante, existen exclusiones. Los bienes de cambio no están contemplados y la hacienda destinada al engorde no puede recibir el mismo tratamiento que un reproductor amortizable. Además, para acceder a los beneficios, los bienes deben estar efectivamente puestos en funcionamiento y afectados a la actividad productiva.
El recupero del IVA tampoco implica disponer inmediatamente de los fondos. El procedimiento está sujeto a plazos y condiciones reglamentarias establecidos por la Agencia de Recaudación y Control Aduanero (ARCA) mediante la Resolución General 5922/2026.
Por ese motivo, antes de incorporar maquinaria, genética o sistemas de riego, resulta necesario comparar el beneficio impositivo con el costo de adquisición, las condiciones de financiación y la productividad esperada. También puede evaluarse la alternativa de venta y reemplazo de bienes, que permite diferir el impuesto a las Ganancias cuando se cumplen los requisitos y plazos previstos por la normativa.
El ajuste por inflación impositivo es otro elemento que puede modificar el resultado fiscal, especialmente en las sociedades agropecuarias. Para determinar su impacto, es necesario revisar la composición del patrimonio y las operaciones que generan ajustes dinámicos, entre ellas determinadas distribuciones de dividendos y retiros de socios.
A esto se suma el tratamiento de los quebrantos. La reforma de 2026 habilitó la actualización por el Índice de Precios al Consumidor (IPC) de aquellos generados en ejercicios iniciados desde el 1 de enero de 2025, de acuerdo con las condiciones legales. Para los establecimientos que atravesaron sequías o pérdidas económicas, revisar y reconstruir esos saldos puede resultar relevante al momento de calcular el impuesto. Los quebrantos de períodos anteriores no acceden automáticamente al mismo mecanismo.
La planificación también debe contemplar los fondos que permanecen inmovilizados en el sistema tributario. Los saldos a favor de IVA e Ingresos Brutos, las retenciones aplicadas sobre las operaciones con granos y la situación registral en el Sistema de Información Simplificado Agrícola (SISA) pueden afectar la disponibilidad de capital de trabajo.
Revisar las inconsistencias, ordenar la documentación y gestionar los recuperos correspondientes permite identificar recursos que podrían volver a estar disponibles sin necesidad de modificar las decisiones productivas.
Por otra parte, es importante distinguir entre el resultado contable y el fiscal. La Resolución Técnica 54 establece criterios para reconocer y medir activos biológicos y resultados de producción, pero esas pautas no reemplazan las disposiciones específicas del impuesto a las Ganancias. La conciliación entre ambas mediciones resulta necesaria para evitar errores en las estimaciones del cierre.
En definitiva, la planificación fiscal agropecuaria requiere evaluar cuánto se deberá pagar, cuándo estarán disponibles los fondos, qué inversiones tienen sentido económico y qué decisiones todavía pueden adoptarse antes del vencimiento del ejercicio.
Aunque el 31 de diciembre representa una fecha determinante para el calendario impositivo, la actividad productiva continúa durante todo el año. Anticipar el cierre y utilizar correctamente las herramientas previstas por la legislación permite organizar las obligaciones fiscales sin comprometer innecesariamente los recursos destinados a la próxima campaña.